ベイズ・メディアミックスモデリング
MMMは、広告効果の持ち越しと飽和を考慮し、チャネルごとの売上貢献を推定します。
ベイズ手法では前提を明示し、結果を単一の数値ではなく、あり得る範囲で示します。
8 分で読めます · 更新日 2026年9月7日
横にスクロールして図全体をご覧いただけます。
事前分布は学習前の想定、事後分布はデータで更新した想定、リフト実験は較正の基準となる実測値です。
プランにも事後分布の幅を引き継ぎます。
どのような手法か
メディアミックスモデル(MMM)は、売上や注文数を、ベースラインと各マーケティングチャネルの貢献の合計として時系列で説明する統計モデルです。週次のチャネル別広告費、売上、価格、販促、季節性、競合などの集計データを使います。ユーザー単位の追跡は不要です。
ベイズモデルでは、各パラメーターに「どの範囲が妥当か」という事前分布を設定します。データで更新したものが事後分布です。結果は、チャネル効果ごとの分布として得られます。
メディアプランに必要な理由
プラットフォームが報告できるのは、自ら観測できる範囲です。チャネル間で売上の帰属が重複し、飽和したチャネルでも、追加投資が効かなくなった後まで平均リターンは高く見えます。MMMは同じ期間を横断的に見て、「このチャネルの広告費が増えたとき、ほかのチャネルや暦では説明できない売上変化があったか」と問います。
予算判断に必要なのは、この問いです。チャネル別の反応曲線によって、「ROASは4倍」から「次の1万ユーロはこのチャネルで0.9倍、別のチャネルで3.1倍」という判断へ進めます。
仕組み
成果を、次のような加法的な要素に分けます。
sales(t) = baseline
         + Σ over channels of  β × saturation( adstock( spend(t) ) )
         + seasonality(t) + trend(t) + controls(t) + noise
中心となるのは3つです。
アドストックは、出稿後も残る効果を次の週へ持ち越します。一般的な幾何減衰型では、毎週一定の割合が残ります。
飽和は、追加投資ほど効果が小さくなる関係です。通常は半飽和点と形状を持つHill関数で表します。
係数βは、変換した広告費を売上貢献へ換算します。その貢献の事後分布と広告費から、純増リターンを求めます。
ベイズ手法の要は事前分布です。アドストックの減衰など、チャネル特性がよくわかる構造パラメーターには比較的強い事前分布を使います。飽和には典型的な広告費に基づく中程度の事前分布、チャネル係数にはデータを反映しやすい、正の値に制約した弱めの事前分布を使います。過去の予算比率で係数の事前分布を調整する方法もあります。従来の配分には、事業側の想定が含まれているからです。
学習にはマルコフ連鎖モンテカルロ法を使います。各パラメーターの事後サンプルから、反応曲線、貢献、シナリオ予測を計算します。Kuwalystのプランに示す幅は、ここから得られます。
Kuwalystでの使い方
自社データに基づくプランでは、ブランドのデータウェアハウスにある週次広告費、売上、注文、ファネル情報の通常2〜3年分を使います。モデルの説明、事前分布、反応曲線、学習診断を、確認できる成果物として保存します。
配分には、現在の広告費で曲線から読み取る限界iROASを使います。飽和したチャネルから投資余地のあるチャネルへ予算を移し、シナリオには事後分布の幅を示します。リフトの幅にゼロが含まれる場合は、そのことも明示します。
不確実性が大きく判断できない場合は、通常地域別リフト実験を提案します。実測結果を次回の学習の事前分布に取り込み、モデル化・実験・再較正を繰り返します。
自社やパートナーがすでに作成したモデルも読み込めます。Kuwalyst独自のモデルに限定しません。
注意点
予測が当たっても、帰属が正しいとは限りません。第4四半期のように各チャネルの広告費が同時に動くと、別のチャネルに貢献を割り当てることがあります。R²や標本外誤差は必要ですが、それだけでは足りません。リフト実験で検証します。
指名検索の落とし穴にも注意が必要です。テレビが指名検索を生み、加法モデルが検索に売上を割り当てると、上位ファネルを過小評価します。外部の根拠による調整や、指名検索を媒介変数とするモデルなど、採用した対処法をプランに示します。
短いデータに情報の乏しい事前分布を使うと、非現実的な推定やサンプリングの問題が起こります。逆に狭すぎるとデータが反映されません。事前分布を妥当な範囲で変えて再学習する感度分析が必要です。
変動がなければ識別できません。週次広告費の変動係数が0.1未満のチャネルは事前分布に強く依存します。明示したうえで実験を優先します。
時変係数には、目安として5年以上の履歴と、構造変化の根拠が必要です。それがなければ、固定係数と適切な不確実性の幅のほうが信頼できる場合があります。
適していない場合
1チャネルが支配的、履歴が2年未満、チャネル間相関が0.95超、まったく新しい商品といった場合、MMMは最初の手段として適さないことがあります。実験を先に行い、モデルはその後に構築します。
製品での活用例
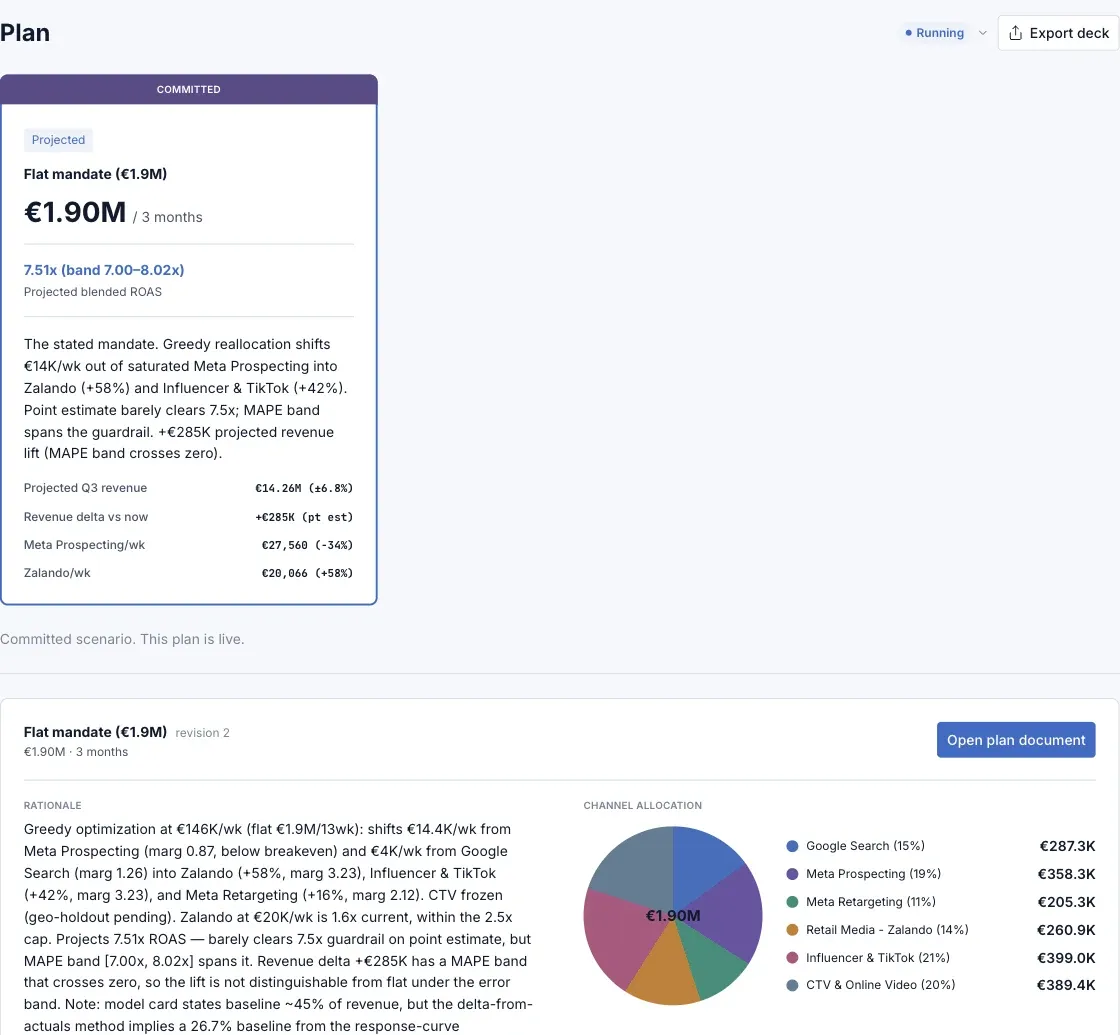
判断理由には、モデルから得たチャネル別の限界リターンを記載。